
Hướng Dẫn Tính Thuế GTGT Phương Pháp Trực Tiếp Và Xử Lý GTGT Ngành Vàng Bạc Đá Quý (Nghị Định 181/2025/NĐ-CP)
11/11/2026
Dự thảo và các văn bản hướng dẫn thi hành liên quan đến quản lý thuế GTGT (điển hình như Nghị định 181/2025/NĐ-CP áp dụng từ 01/07/2025) tiếp tục khẳng định cơ chế quản lý đặc thù đối với hoạt động mua bán, chế tác vàng, bạc, đá quý. Đối với mảng kinh doanh này, doanh nghiệp không áp dụng phương pháp khấu trừ thông thường mà phải tính thuế theo phương pháp trực tiếp trên giá trị gia tăng.
Để giúp các doanh nghiệp, tiệm vàng và đội ngũ kế toán nắm rõ quy định, tránh rủi ro bị truy thu hoặc phạt vi phạm hành chính, Kế toán KH xin tổng hợp chi tiết công thức tính, nguyên tắc xử lý giá trị gia tăng âm và các điểm lưu ý cốt lõi dưới đây.
1. Phương Pháp Trực Tiếp Tính Thuế GTGT Ngành Vàng Bạc, Đá Quý Là Gì?
Khác với các ngành nghề thương mại dịch vụ thông thường, hoạt động mua, bán, chế tác vàng, bạc, đá quý có tính chất biến động giá lớn và giao dịch đặc thù. Do đó, pháp luật quy định riêng phương pháp tính thuế trực tiếp dựa trên Giá trị gia tăng (GTGT) thực tế phát sinh trong kỳ.
Công thức xác định thuế GTGT phải nộp:
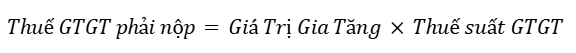
Trong đó:
-
Giá trị gia tăng = (Giá thanh toán của vàng, bạc, đá quý bán ra) - (Giá thanh toán của vàng, bạc, đá quý mua vào tương ứng).
-
Giá thanh toán bán ra: Là giá thực tế bán ghi trên hóa đơn, đã bao gồm tiền công chế tác, thuế GTGT và các khoản phụ thu, phí thu thêm mà bên bán được hưởng.
-
Giá thanh toán mua vào tương ứng: Là giá trị vàng, bạc, đá quý mua vào tương ứng với lượng hàng bán ra, đã bao gồm cả thuế GTGT (nếu có).
Nguyên tắc bắt buộc
Cơ sở kinh doanh phải hạch toán riêng hoạt động mua, bán, chế tác vàng, bạc, đá quý để xác định chính xác doanh thu và chi phí mua vào tương ứng. Trường hợp không hạch toán riêng được, cơ quan thuế sẽ áp dụng ấn định thuế theo quy định.
2. Quy Tắc Xử Lý Giá Trị Gia Tăng âm
Trong thực tế kinh doanh vàng bạc, do giá thị trường biến động liên tục, doanh nghiệp rất dễ gặp trường hợp Giá trị gia tăng phát sinh trong kỳ bị âm (Giá mua vào tương ứng cao hơn giá bán ra).
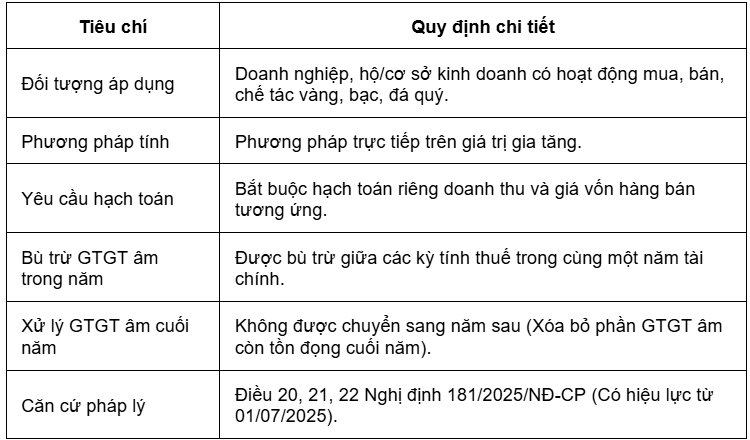
Theo căn cứ pháp lý tại Điều 20, 21, 22 Nghị định 181/2025/NĐ-CP, quy trình xử lý GTGT âm được thực hiện nghiêm ngặt theo các bước sau:
-
Bù trừ trong kỳ: Số GTGT âm phát sinh trong kỳ sẽ được bù trừ trực tiếp với phần GTGT dương phát sinh của các giao dịch khác trong cùng kỳ tính thuế.
-
Chuyển kỳ tiếp theo trong cùng năm: Nếu sau khi bù trừ trong kỳ vẫn còn số GTGT âm, doanh nghiệp được phép chuyển số âm này sang các kỳ tính thuế tiếp theo trong cùng năm tài chính.
-
Không được chuyển sang năm sau: Đến thời điểm kết thúc năm tài chính (31/12), nếu phần giá trị gia tăng âm vẫn chưa bù trừ hết, số âm này tuyệt đối không được chuyển sang năm sau để bù trừ tiếp.
3. Bảng Tóm Tắt Quy Trình Xử Lý Thuế GTGT Ngành Vàng Bạc
4. Lời Khuyên Từ Chuyên Gia Kế Toán KH Dành Cho Doanh Nghiệp
Để đảm bảo tuân thủ đúng pháp luật và tối ưu hóa chi phí thuế cho doanh nghiệp kinh doanh vàng bạc, đá quý:
-
Tách biệt hệ thống sổ sách: Cần thiết lập tài khoản và sổ kế toán chi tiết riêng cho mảng vàng bạc đá quý, tuyệt đối không hạch toán chung với các hoạt động kinh doanh thương mại/dịch vụ khác của công ty.
-
Kiểm soát thời điểm chốt giá mua - bán: Kế toán cần phối hợp chặt chẽ với bộ phận kinh doanh để theo dõi bảng kê mua vào - bán ra theo từng lô hàng/thời điểm, tránh tình trạng dồn GTGT âm lớn vào cuối năm dẫn đến việc bị mất quyền lợi bù trừ khi bước sang năm mới.
-
Chuẩn hóa Hóa đơn chứng từ: Khi mua vàng bạc từ người dân (không có hóa đơn), doanh nghiệp phải lập Bảng kê thu mua theo đúng mẫu quy định của cơ quan thuế để làm căn cứ xác định giá mua vào hợp lệ.
Dịch Vụ Tư Vấn Kế Toán & Thuế Cho Doanh Nghiệp Vàng Bạc Đá Quý
Việc hạch toán riêng và theo dõi GTGT âm qua các kỳ đòi hỏi kế toán phải có chuyên môn vững vàng và am hiểu sâu sắc về văn bản thuế chuyên ngành.
Nếu doanh nghiệp của bạn đang gặp khó khăn trong việc:
-
Lập sổ sách hạch toán riêng cho mảng vàng bạc, đá quý.
-
Rà soát rủi ro thuế và tối ưu hóa chứng từ mua vào - bán ra.
-
Kê khai và quyết toán thuế GTGT phương pháp trực tiếp theo Nghị định 181/2025/NĐ-CP.
Hãy liên hệ ngay với Công ty TNHH Kế toán và Tư vấn KH (Kiến Hưng) để được hỗ trợ chuyên sâu và toàn diện nhất!
Thông tin liên hệ
CÔNG TY TNHH KẾ TOÁN VÀ TƯ VẤN KH (KIẾN HƯNG)
Địa chỉ: 33 Phan Văn Khỏe, Phường Chợ Lớn, TP.HCM
Hotline: 0978 619 629
Website: www.ketoankh.com
Email: admin@ketoankh.com
Zalo OA: https://zalo.me/2762638483354012481