
Thu Nhập Từ Việc Làm Thêm Của Sinh Viên Và Điều Kiện Giảm Trừ Gia Cảnh Theo Thông Tư 87/2026/TT-BTC
29/10/2026
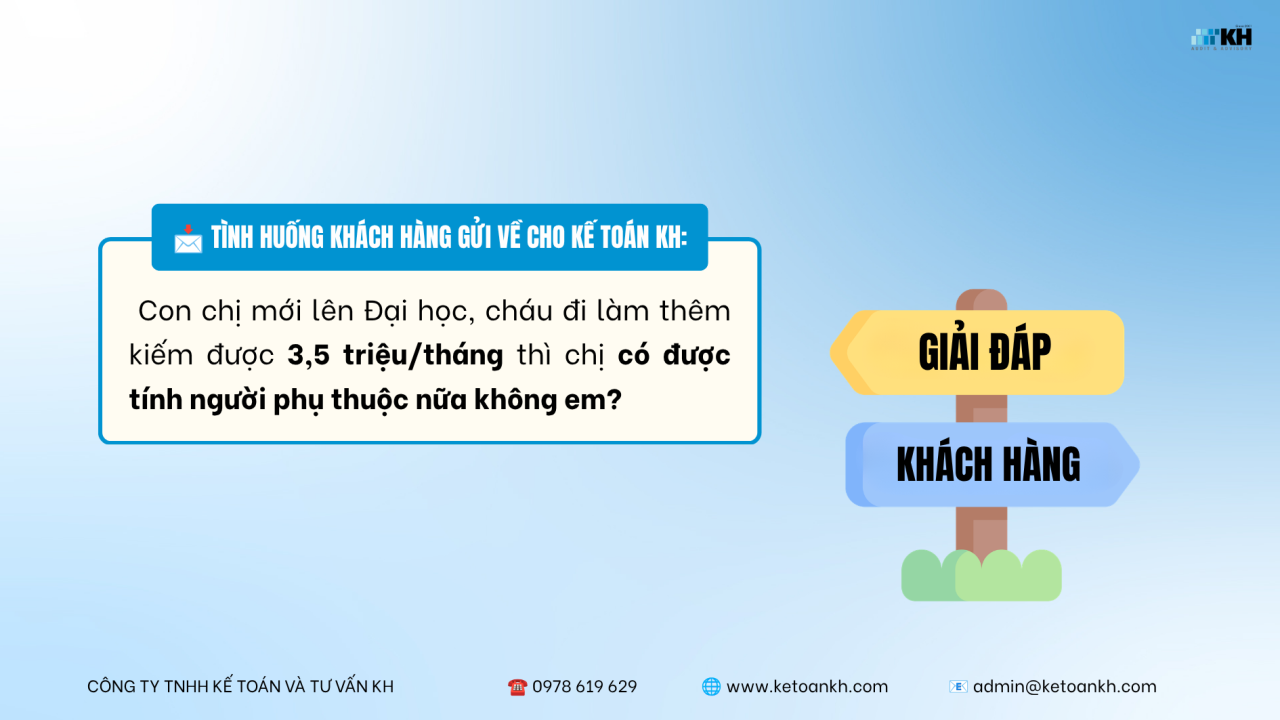
Một trong những câu hỏi phổ biến nhất mà Kế toán KH nhận được từ các bậc phụ huynh và bộ phận nhân sự doanh nghiệp trong kỳ quyết toán thuế là: Con tôi đang học Đại học, đi làm thêm có thu nhập thì bố mẹ có còn được tính giảm trừ gia cảnh người phụ thuộc hay không?
Vấn đề này đã có sự thay đổi mang tính bước ngoặt kể từ khi Thông tư 87/2026/TT-BTC chính thức sửa đổi quy định về mức thu nhập của người phụ thuộc. Bài viết dưới đây của Kế toán KH sẽ phân tích toàn bộ khía cạnh pháp lý, cách tính toán thực tế và những rủi ro thuế doanh nghiệp cần lưu ý.
1. Ngưỡng Thu Nhập Người Phụ Thuộc Mới
Trước đây, theo các quy định cũ kéo dài nhiều năm, mức thu nhập làm căn cứ xác định người phụ thuộc (bao gồm con đang đi học đại học) là không quá 1.000.000 đồng/tháng. Mức trần này từ lâu đã không còn phù hợp với biến động giá cả và thu nhập thực tế của xã hội.
Để giải quyết bất cập đó, Thông tư 87/2026/TT-BTC ban hành đã chính thức nâng ngưỡng thu nhập bình quân của người phụ thuộc lên không vượt quá 3.000.000 đồng/tháng.
Đối với đối tượng là con từ 18 tuổi trở lên đang theo học tại các trường Đại học, Cao đẳng, Trung học chuyên nghiệp hoặc dạy nghề, điều kiện để được tính là người phụ thuộc bao gồm:
-
Điều kiện về học tập: Đang theo học thực tế tại các cơ sở giáo dục đại học/nghề nghiệp trong hoặc ngoài nước.
-
Điều kiện về thu nhập: Không có thu nhập, hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 3.000.000 đồng.
2. Bản Chất Phương Pháp Tính Thu Nhập Bình Quân Tháng Trong Năm
Điểm mấu chốt mà cả người nộp thuế lẫn kế toán thường xuyên hiểu lầm là thời điểm và phương pháp xét duyệt thu nhập của người phụ thuộc.
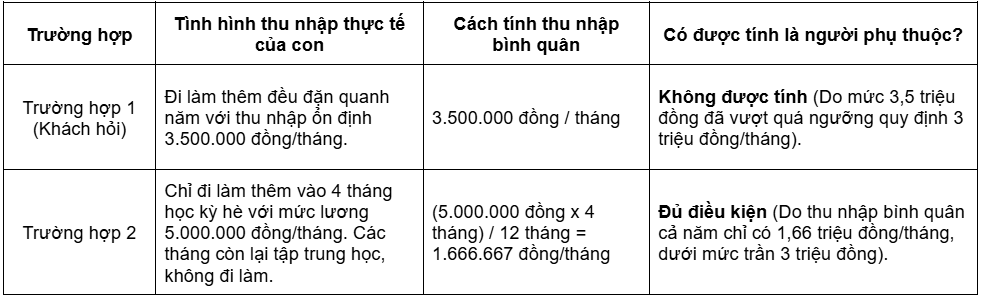
Cơ quan thuế không xét duyệt dựa trên thu nhập của một vài tháng riêng lẻ, mà căn cứ vào tổng thu nhập nhận được trong cả năm dương lịch (từ ngày 01/01 đến ngày 31/12) rồi chia đều cho 12 tháng.
Công thức tính cụ thể như sau:
Thu nhập bình quân tháng = Tổng thu nhập từ tất cả các nguồn trong năm / 12 tháng
Bảng đối chiếu kịch bản thu nhập thực tế của sinh viên trong năm:
3. Rủi Ro Thuế Cho Doanh Nghiệp Và Kế Toán Kê Khai
Hiện nay, với sự liên thông dữ liệu tuyệt đối của ngành Thuế thông qua mã số thuế cá nhân (MST) và căn cước công dân gắn chíp, việc kiểm tra thu nhập của sinh viên trở nên dễ dàng hơn bao giờ hết.
Khi một sinh viên đi làm thêm tại các doanh nghiệp dưới hình thức cộng tác viên hoặc làm bán thời gian (part-time), các đơn vị chi trả thu nhập này đều phải thực hiện kê khai và khấu trừ thuế theo quy định. Cuối năm, khi cơ quan Thuế rà soát hệ thống dữ liệu:
-
Hệ thống tự động tổng hợp mọi nguồn thu nhập đổ về MST của người con.
-
Nếu tổng thu nhập vượt quá 36.000.000 đồng/năm (tương đương bình quân 3 triệu đồng/tháng), hệ thống sẽ gạt bỏ tư cách người phụ thuộc trên MST của cha hoặc mẹ.
-
Hậu quả là người lao động (cha hoặc mẹ) sẽ bị truy thu thuế thu nhập cá nhân do giảm trừ sai quy định, đồng thời phải nộp thêm tiền phạt chậm nộp 0,03% trên mỗi ngày tính trên số tiền thuế nợ.
4. Khuyến Nghị Từ Kế Toán KH Cho Người Nộp Thuế Và Doanh Nghiệp
Để quản trị tốt rủi ro này trong các kỳ quyết toán thuế thu nhập cá nhân, Kế toán KH đưa ra giải pháp giải quyết triệt để:
-
Đối với Người lao động (Phụ huynh): Cần chủ động trao đổi với con về tình hình thu nhập làm thêm thực tế. Nếu con có thu nhập ổn định từ 3 triệu đồng trở lên, tuyệt đối không đưa vào hồ sơ đăng ký người phụ thuộc để tránh rủi ro bị phạt thuế về sau.
-
Đối với Bộ phận Kế toán và Nhân sự Doanh nghiệp: Khi nhận hồ sơ đăng ký người phụ thuộc là con đang đi học của cán bộ công nhân viên, cần yêu cầu người lao động ký vào Bản cam kết mẫu 08/CK-TNCN (cam kết người phụ thuộc có thu nhập không vượt ngưỡng). Đây là căn cứ pháp lý quan trọng để bảo vệ doanh nghiệp khi cơ quan thuế thực hiện thanh kiểm tra.
Chính sách thuế mới dưới Thông tư 87/2026/TT-BTC đã mở rộng quyền lợi rất lớn cho người dân, tuy nhiên tính tuân thủ và chính xác trong số liệu vẫn là yếu tố tiên quyết để đảm bảo an toàn pháp lý cho cả cá nhân và doanh nghiệp.
Thông tin liên hệ
CÔNG TY TNHH KẾ TOÁN VÀ TƯ VẤN KH (KIẾN HƯNG)
Địa chỉ: 33 Phan Văn Khỏe, Phường Chợ Lớn, TP.HCM
Hotline: 0978 619 629
Website: www.ketoankh.com
Email: admin@ketoankh.com
Zalo OA: https://zalo.me/2762638483354012481